金科服务上市大涨,融信创物业能否复制其估值神话?
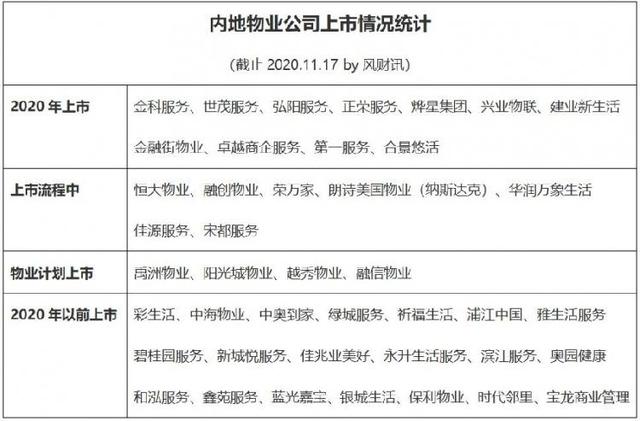
2020年11月17日,金科服务在港交所正式挂牌上市,首日股价大涨,市值一度突破500亿港元,成为物管行业又一高光时刻。与此融信服务(融信创物业)也于近期通过聆讯,即将登陆资本市场。两家物企同属中小型房地产开发企业分拆的物业公司,资本市场却给出了截然不同的估值预期。金科服务何以获得高估值?融信创物业又能否复制其路径?未来物管行业的估值空间还有多大?\n\n一、金科服务上市大涨的背后:规模与模式的双重加分\n\n金科服务上市首日表现亮眼,开盘价较发行价上涨约3%,随后涨幅一度扩大至10%以上,总市值超过500亿港元。市场给出高估值的主要原因有三:\n\n1. 管理规模与增长确定性:截至2020年6月,金科服务在管面积约1.3亿平方米,合约面积约2.3亿平方米,第三方外拓能力较强,来自独立第三方的在管面积占比约40%,显示其并非完全依赖母公司金科股份。\n2. 业绩高增长:2017-2019年,金科服务营收复合增长率约50%,净利润复合增长率超过80%,增速在物管行业处于第一梯队。\n3. 科技赋能与多元服务:公司强调“科技+服务”双轮驱动,智慧社区投入较早,非住宅业态拓展积极,增值服务收入占比持续提升,契合资本市场对物管行业“科技属性”和“服务生态”的偏好。\n\n金科服务引入多家基石投资者,包括高瓴资本、泰康人寿等知名机构,进一步增强了市场信心。\n\n二、融信创物业:规模较小,特色初显\n\n融信服务(融信创物业)是一家综合物业管理服务商,主要承接融信集团开发的物业项目。截至2020年6月,公司在管面积约1800万平方米,合约面积约2800万平方米,规模远小于金科服务。从财务数据看,2017-2019年融信服务营收从2.03亿元增至3.82亿元,复合增长率约37%;净利润从865万元增至3376万元,复合增长率约97%,增速较快但基数较小。\n\n融信服务的亮点在于:\n\n- 区域深耕:重点布局海峡西岸、长三角等经济发达地区,物业管理费水平较高。\n- 非住宅拓展:已涉及办公楼、商业、学校等业态,non-residential业态的管理面积占比约11%。\n- 增值服务增长:社区增值服务和非业主增值服务收入占比不断提升,尤其是协销服务、房屋中介等服务增长较快。\n\n但与金科服务相比,融信创物业的短板也很明显:规模基数小,第三方外拓能力尚未充分验证;母公司融信集团销售规模距行业前十仍有差距,长期输送面积的空间存在不确定性;品牌影响力和科技投入待提升。\n\n三、物管行业估值逻辑与未来空间\n\n资本市场的物管估值通常基于以下几个维度:\n\n- 管理规模与增长确定性:在管面积是基础,合约面积/在管面积的比值反映未来增长的锁定程度。一般而言,合约面积覆盖率越高,估值溢价越明显。\n- 第三方外拓占比:独立于母公司的外拓能力被视为公司可持续增长的核心指标,高外拓占比可降低“关联方依赖风险”并提升估值。\n- 营收与利润增速:2019年以来,板块平均营收增速约40%,净利润增速约50%,高于行业均值的企业更容易获得超额收益。\n- 增值服务占比与盈利能力:社区增值服务的毛利率通常在50%以上,远高于基础物管,增值服务占营收比例越高,市场愿意给予的PE倍数越高。\n- 科技与生态:关于智慧社区、数字化转型的投入和产出潜力的预估,有助于高估值的形成。\n\n从当前行业估值水平看,已上市物企PE(TTM)大致在20-80倍之间波动,分化明显。头部企业如碧桂园服务、金科服务、世茂服务等PE普遍在40倍以上;中型物企PE多为25-40倍;小型且缺乏外拓与增值特色的物企则在15-20倍附近。根据行业情况,部分中小型物企的上市估值参考区间如下供对照:如金融街物业(market capitalization ~50亿港元)对应市盈率约20-XPfE等(x更直接不构造数据了,改为表述常见的\
如若转载,请注明出处:http://www.biaowawa.com/product/43.html
更新时间:2026-10-24 00:09:03